分时均线突破:盯住最新连续上涨段
知识星球更新:QMT研究整理版 v1.0.0(2026-10-16)。 来源为用户策略库的《分时均线突破策略》,原件保留。它不负责全市场选股,而是在手工股票池中识别分钟级信号,默认观察,不产生真实委托。
均价口径和连续段
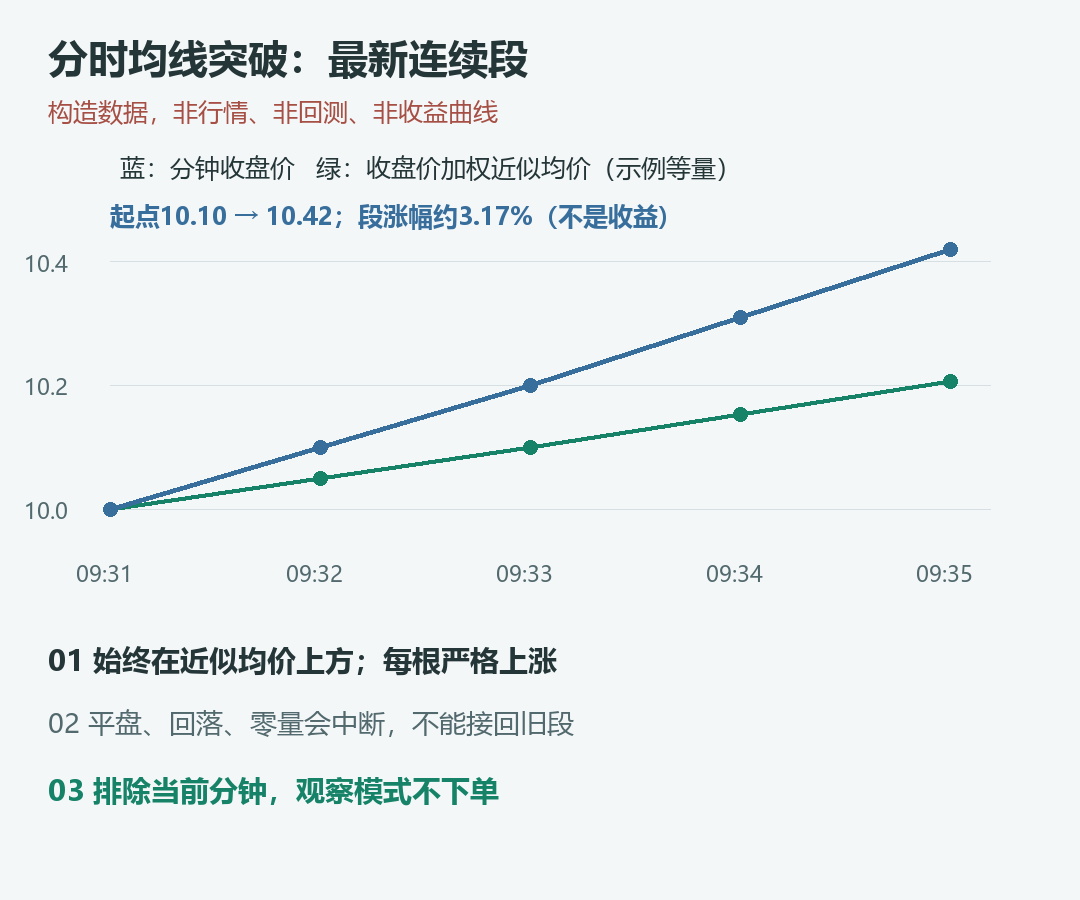
本版近似均价 = 当天累计(分钟收盘价×分钟成交量) / 当天累计分钟成交量。
它不是逐笔成交额/成交量的官方VWAP,也不保证和客户端分时黄线相同。成交量为零时,不使用简单价格平均值替代。
从最新一分钟向前,只保留同时满足条件的连续段:每根收盘价严格在近似均价上方,下一根收盘价严格高于前一根,且成交量大于零。平盘、下跌、零量或回到均价下方均中断,不复用旧段。
连续段从起点累计上涨达到示例阈值3%才提示。3%不是当天涨幅,也不是策略收益或止盈目标。
不按根数猜“当天”
使用 get_market_data_ex 获取1分钟收盘价和成交量,不复权、不补齐空缺。逐条按索引筛选当天,排除当前分钟,并核对当天完整分钟序列;无法证明完整则跳过。
首版假定北京时间无时区索引、分钟结束标签,从09:31开始;午后从13:01继续。券商若返回起始标签或缺失数据,会停止,需要先在目标客户端核对,不能删掉检查强行运行。保守排除当前分钟有意晚一根,计时器和行情还可能带来额外延迟。
最新已确认分钟线距当前超过150秒则跳过,午后不能把午休前旧信号当新信号执行;首根午后分钟尚未确认时只等待。
行情参数可对照迅投行情函数文档和本站接口说明。本版依赖系统当前时间与当天股票池,不支持历史回测。
默认观察与拟委托预算
股票池为UTF-8文本,一行一只、去重,最多20只。只接受沪深主板普通股票;不处理创业板、科创板、北交所、ETF、可转债和信用账户,ST/停牌/上市初期状态需自行维护。示例代码默认注释,不是推荐名单。
EXECUTE_LIVE_ORDERS=False 时只打印信号,不查询交易账户、不下单。开启前先在独立模拟账号验收。
| 项目 | 默认值 |
|---|---|
| 连续上涨阈值 | 3% |
| 拟买入资产比例上限 | 30% |
| 可用现金使用上限 | 99% |
| 单笔名义金额上限 | 10000元 |
| 每日累计名义金额上限 | 10000元 |
| 每日最多预留次数 | 1笔,包括拒单及结果不明 |
拟买入预算取上述金额上限的最小值,按报价向下取整为100股整数倍;当天累计金额和次数另由SQLite事务复核。参数不是投入建议,不保证账户总仓位、完整手续费空间或亏损上限。
提交和去重的边界
工作日09:33—11:30、13:01—14:57前每分钟最多检测一次;周末跳过,节假日不内建识别,缺少当日完整行情会停止。启用委托后,要求最新主图K线、账户查询完整、无同标的已有持仓和未完成/未知状态订单。卖一及毫秒时间戳必须有效,报价最多90秒且不超前;使用0.01元精度限价。
passorder(23,1101,...,11,...) 用普通股票买入、数量和限价口径,quickTrade=1,不是历史bar也能触发的2。调用返回不等于成交,以券商委托、成交记录核对。定义见迅投交易函数文档。
下单前SQLite事务先预留“账号+日期+证券”及名义金额,成功落盘才提交。记录成功但崩溃、调用异常或拒单都会占用当日预算及次数,不自动补单、撤单或重试。更换目录、清除数据库、其他程序同时交易都会改变保护条件,需人工核对。
本版不提供卖出、止盈、止损、策略持仓隔离或收益统计,退出计划需要另行准备。它需要本地文件权限,不适用于FileIO被禁环境,不是本地接收器的免读写通道方案。
附件与验证记录
星球附件 分时均线突破_QMT_v1.0.0.zip 包含GBK源码、参数说明、UTF-8股票池模板、版本记录、模拟验收表、文件SHA256校验和及22项本地工程测试。
工程测试使用构造数据和模拟接口,不访问真实账户。真实券商QMT、分钟标签与模拟委托验收尚未完成,没有已核实收益、胜率或回撤,不能将测试数冒充策略绩效。
原文件未标注原作者及公开再分发许可,本次不宣称原创,不额外授予开源或转售授权;进一步传播前应核实权利。
附件在知识星球 Kimi量化研究所,搜索“分时均线突破”。仅供代码研究与学习,不构成投资建议,不代操盘,不承诺收益。