回封打板:回落后再突破(QMT原版)
知识星球更新,2026-10-20。 这次放一份打板方向的QMT原版:《打板回封.py》。第一次接近涨停先不买,回落后等一等,再次突破买线时尝试买入。
按用户要求,源码、参数、编码和注释保持原样。v1.0.0只是说明包版本,不是策略升级或修复。
先弄清它买的是什么
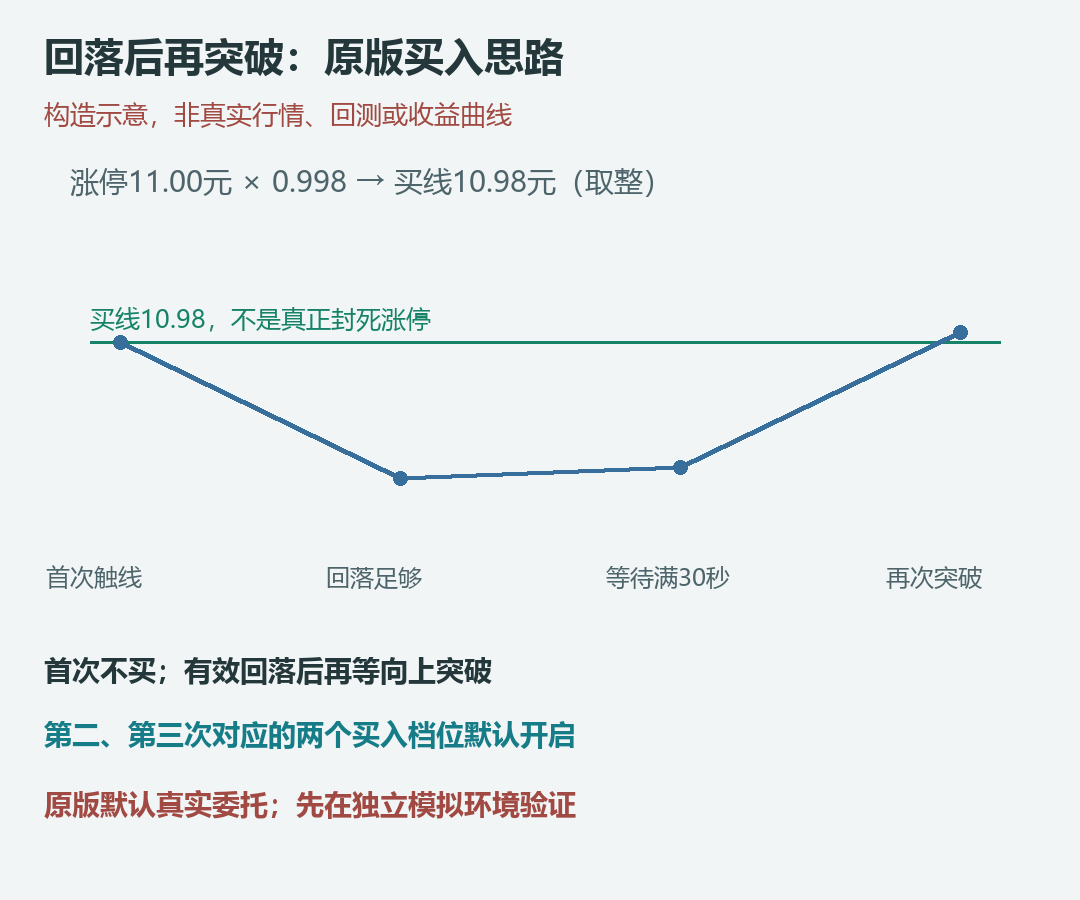
默认首次触线和买入线都是涨停价×0.998,再按0.01元取整。涨停11元时,买线是10.98元,并不要求真正封死涨停才买,也没有用L2封单队列确认排板位置。
第一次触线只统计;跌回买线下方、达到买线下约1%的回落深度、等待30秒后,再向上突破买线时按开启的档位尝试买入。第二、第三次突破对应的两个买入档位默认开启。实际还受原有资金、次数、持仓和加仓条件影响。
原参数,不是配置建议
| 参数 | 原版默认 | 怎么理解 |
|---|---|---|
| 首次触线 / 买入线系数 | 0.998 / 0.998 | 近涨停线,不等于真正封板 |
| 回落深度 | 买线下方约1% | 不是当日跌幅 |
| 等待时间 | 30秒 | 原版状态机等待参数 |
| 第二、第三次买入档位 | 各5%,开启 | 预算参数,不是推荐投入 |
| 单笔 / 单票比例参数 | 5% / 15% | 实际还受现金、未成交和扫描状态影响 |
| 单票累计 / 当日计数 | 2 / 2 | 原有计数,不等于成交笔数 |
| 扫描间隔 | 500毫秒 | 不保证同等端到端延迟或成交时间 |
| 止盈 / 止损阈值 | 55% / 9% | 不保证收益或最大亏损 |
| execute_order | 1 | 原版会尝试提交真实委托 |
监控股池支持自定义板块、手工列表、文件及题材板块。行情使用普通tick与分钟历史,源码未调用L2逐笔接口;这不等于所有券商都免费提供兼容行情。
怎么复制到QMT
原版编码与委托开关
原文件实际UTF-8,首行却声明GBK,原字节直接交给Python会编译失败;本次保留原件,没有擅自转编码。原版execute_order=1,也不是默认观察。请先正确复制到独立测试副本,不在真实账号试跑。
- 解压星球附件 回封打板_QMT_原版说明包_v1.0.0.zip,用UTF-8打开《打板回封.txt》,复制全文。不要按GBK打开原文件后复制乱码。
- 在QMT新建Python测试策略,粘贴原文本,按GBK保存。在自己的测试副本先将
execute_order改为0,再填监控股池;发布附件的参数仍是原值,没有替你改。 - 模型交易选择独立普通股票模拟账号,核对定时器、信号、状态文件、可卖量和委托。源码依赖定时器,不支持直接当作历史回测脚本。
正确文本在内存中转GBK后的语法检查通过,但没有改写发布文件;不能把这项检查说成原字节可直接运行。
上架前把边界说明白
盘中启动时的分钟回溯不是tick重放,无法证明分钟内价格先后与30秒等待完全一致。原有档位可能被历史状态占用,不能当作高精度回测。
买入日志和JSON计数不等于成交。部分分支会在调用提交后推进状态,拒单、未成交和结果不明须人工核对。本次没有加入自动核单、防重或成交确认。
原版可卖量使用or回退,零值存在被总持仓替代的可能;卖出读取账号持仓,并非只操作监控股池,未提供完整策略隔离。T+1、竞价、市价委托和涨跌停限制以柜台及交易规则为准。
JSON状态有非原子写入、读取失败回退和启动重置等原有边界。QMT禁止普通文件读写时,这份原版不适用。 不要删除状态文件来重发未核对委托,也不要与其他策略混用账号后默认认为彼此隔离。
以上只在文档披露,没有修复源码。
附件与检查记录
包内PY及TXT与策略库原件逐字节一致,另附参数说明、注意事项、模拟验收模板、版本记录、SHA256和18项只读/构造数据检查。
18项检查通过,包含原件一致性、编码不一致的预期失败、正确文本语法、触线、回落深度和等待等。未初始化QMT、未连接券商、未提交委托。真实QMT、模拟委托、成交与绩效仍待验收,没有已核实收益、胜率或回撤。
到知识星球 Kimi量化研究所搜索“回封打板”获取附件。源码归属沿用用户自有代码的统一确认,不额外授予开源、转售或再次分发许可。仅供研究学习,不推荐证券、不代操盘、不承诺收益。