分时均价线卖出:高开等二次,平低开看首次
知识星球更新:QMT研究整理版v1.0.0(2026-10-17)。 根据策略库《分时均价线卖出策略.py》整理,原件不改。只辅助卖出,不选股、不买入,默认观察。用户已确认具有自有代码或会员分发授权;不额外授予开源、转售或再次分发许可。
先把规则说清楚
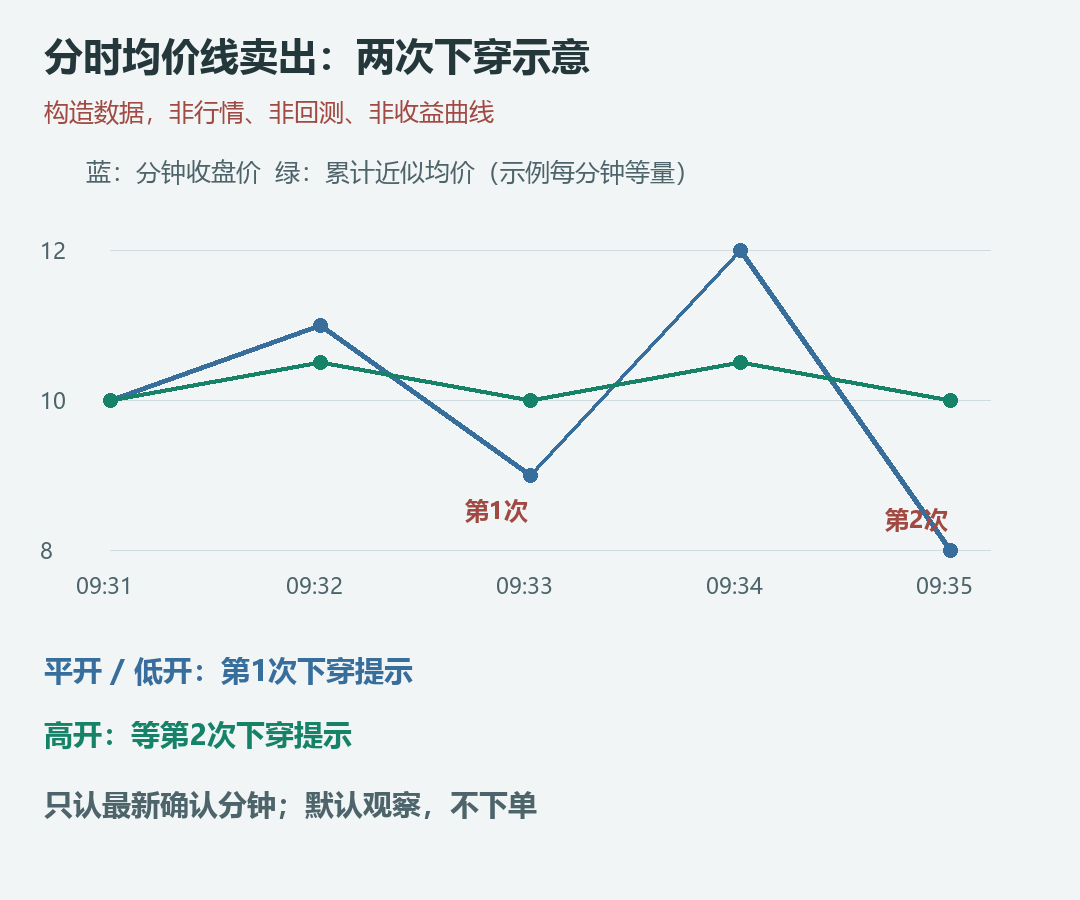
当日真实开盘价高于上一交易日收盘价,等当天第二次下穿;平开或低开,看首次下穿。
下穿要求:前一分钟收盘价大于等于此前均价、最新已确认分钟收盘价低于最新均价,且相邻两分钟成交量均为正。只在最新一分钟恰好构成指定次数时提示,不补执行旧信号,也不把第三次下穿当第二次。
近似均价 = 累计(分钟收盘价×分钟成交量)/累计分钟成交量。这不是逐笔成交额/量的官方VWAP,不保证等同客户端分时黄线。 零量没有简单平均回退。
本版修正原稿9:31收盘价代替开盘价的做法,改用日线当日open及此前最近交易日close;日线没有当日数据会跳过,不使用后续分钟回填。
如何复制运行
- 在知识星球下载 分时均价线卖出_QMT_v1.0.0.zip,在QMT新建Python策略,把包内同名TXT全文复制进去;保留首行GBK声明。文件导入则选GBK编码的PY,不覆盖旧策略。
- 将顶部
MONITOR_SYMBOLS填为自己的监控清单,例如格式('600000.SH', '000001.SZ'),示例不是推荐。保持EXECUTE_LIVE_ORDERS=False,在模型交易选择独立普通股票模拟账号,先观察日志。 - 按附件模拟验收表核对分钟标签、开盘价、信号、账号及可卖量,通过后才自行决定是否改为True。开启可能产生实际卖单,不用真实账号试跑。
账号来自QMT所选账号,无需写在代码里。手动清单1至20只,不自动监控全账户;首版限沪深主板普通股票,不支持创业板、科创板、北交所、ETF、可转债、信用账户、ST/退市品种。停牌、上市状态及清单须自行维护。
参数不是收益目标
| 参数 | 默认值 | 作用 |
|---|---|---|
| 真实委托 | False | 默认只观察,不查询交易账户,不写订单库 |
| 监控清单 | 空 | 必须自己填写,不扫描全账户 |
| 卖出比例 | 总持仓90% | 向下取整100股,再受可卖数量约束 |
| 限价乘数 | 最新价×0.995 | 向下取0.01元且不低于跌停,不保证成交 |
| 同账号同日同证券 | 最多预留一次 | 异常或拒单也不自动重发 |
例如总持仓500股、可卖300股,90%取整为400股,最终最多300股。总持仓100股按90%取整不足一手则跳过,不处理零股。T+1不能靠参数绕过。
行情需要新鲜tick毫秒时间戳、不超前且不超过90秒,最小价位0.01元、有效涨跌停边界和品种名称;不符合即跳过。同标的存在任何策略的未完成或未知状态委托会跳过,不提供策略持仓隔离,不建议未经评估直接组合其他买卖脚本。
指定价卖出使用 passorder(24,1101,...,11,...) 与 quickTrade=1。提交不等于成交,成交结果以券商为准,参数可对照迅投交易函数文档和本站passorder说明。
数据、文件和防重边界
使用不复权1分钟close/volume、当天完整分钟序列。首版假定北京时间无时区、09:31起的分钟结束标签,午后13:01起并接续上午累计。排除当前分钟,有意晚一根,计时器还可能增加延迟;最新确认分钟距当前不超过150秒,缺失、重复或标签不同就跳过,不能删检查强行运行。
工作日09:33—11:30、13:01—14:57前每60秒检查。没有内置节假日日历,依赖当日完整数据停止旧信号。首版不支持历史回测,删除了原稿中的回测自动买入。
SQLite先持久预留再提交。主键为账号、日期、证券;提交异常记为待核对语义,拒单或崩溃后不自动重发,也不自动撤单或补单。不要未核对就删数据库、移动目录或启动多个副本。
需要本地文件权限,不适用于FileIO被禁环境。本篇是独立卖出研究策略,与聚宽信号本地接收是不同工具,不能混用二者的转发与执行规则。
附件与验证
源码ZIP包括GBK的PY及可复制TXT、参数说明、版本记录、模拟验收表、28项测试、SHA256和验证记录。
28项本地工程测试通过,使用构造数据及模拟接口,没有真实下单。真实券商QMT、分钟标签和模拟委托尚待验收,没有已核实收益、胜率、回撤,也没有绩效回测,不宣称兼容所有客户端。
到知识星球 Kimi量化研究所搜索“分时均价线卖出”获取附件。仅供研究学习,不构成投资建议,不代操盘,不承诺收益。